Costa Rica cobra dos impuestos anuales sobre bienes raíces, no uno. El impuesto municipal se aplica a toda propiedad registrada a una tarifa fija, terreno y construcción juntos. El segundo, el Impuesto Solidario, solo se aplica cuando el valor de la construcción de una casa supera un umbral que el Ministerio de Hacienda reajusta cada año. No toma en cuenta el terreno bajo la casa.
El impuesto municipal es fijo en 0,25% sobre todo, cada año
Toda propiedad registrada en Costa Rica debe el impuesto municipal, el impuesto sobre bienes inmuebles, a una tarifa fija del 0,25% (Ley 7509, artículo 23). Se calcula sobre el valor que la Administración Tributaria tiene registrado para la propiedad, terreno y construcción juntos. Ese valor se toma tal como está al 1 de enero del año correspondiente.
Las municipalidades administran este impuesto, no el gobierno nacional (artículo 3). Realizan los avalúos, envían los recibos y cobran el dinero. El propietario debe declarar el valor de la propiedad a la municipalidad al menos cada cinco años (artículo 16), y la municipalidad puede a su vez revaluar la propiedad en ese mismo ciclo.
El Impuesto Solidario solo cuenta la construcción, por encima de un límite que cambia
El Impuesto Solidario para el Fortalecimiento de Programas de Vivienda es un impuesto nacional aparte, creado en 2008 (Ley 8683). Se aplica solo a viviendas de uso habitacional, ocasional o de recreo, y únicamente sobre el valor de la construcción y sus instalaciones fijas, nunca sobre el terreno.
El monto exento cambia cada año por decreto. Para el período fiscal 2026 es de ₡143.000.000, según el Decreto Ejecutivo 45358-H (publicado el 19 de diciembre de 2025 y vigente desde el 1 de enero de 2026). Es más bajo que en 2025: la cifra se ajustó a la baja para seguir una caída del 1,31% en el índice de precios al consumidor durante los doce meses anteriores. Una casa cuyo valor de construcción esté en ese umbral o por debajo no debe nada por este impuesto, sin importar cuánto valga el terreno bajo ella.
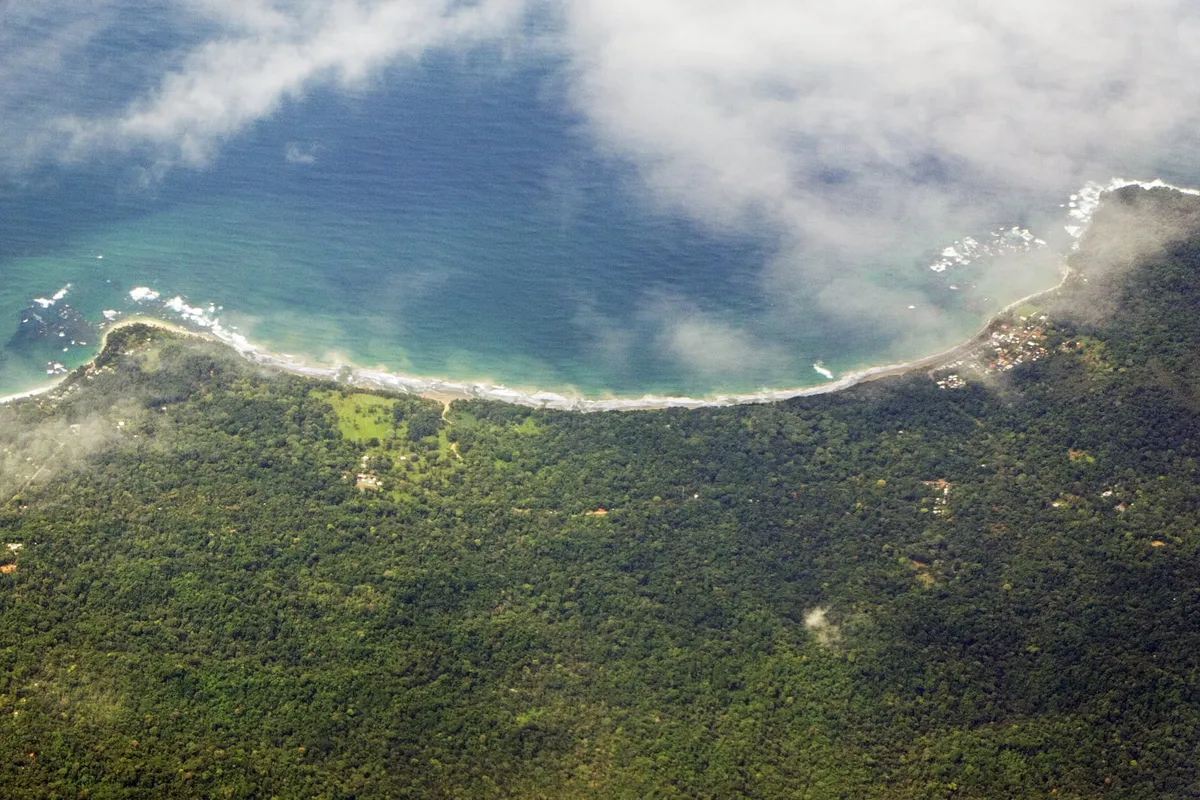
Como solo cuenta la construcción, un lote frente al mar con un terreno de alto valor y una casa modesta puede quedar bajo el umbral con tranquilidad. Una propiedad tierra adentro de precio total similar podría no hacerlo, si su casa es más grande o elaborada.
La recaudación financia programas públicos de vivienda, como lo dice el propio nombre de la ley. Por eso el impuesto alcanza solo el uso habitacional, ocasional o de recreo, y no las construcciones comerciales.
Por encima del umbral, la tarifa sube por tramos
Superado el monto exento, el impuesto sigue una escala progresiva fijada por el mismo decreto:
- 0,25% sobre el valor de construcción hasta ₡359.000.000
- 0,30% sobre la porción entre ₡359.000.000 y ₡720.000.000
- 0,35% hasta ₡1.081.000.000
- 0,40% hasta ₡1.443.000.000
- 0,45% hasta ₡1.800.000.000
- 0,50% hasta ₡2.162.000.000
- 0,55% sobre lo que exceda esa cifra
Cada tarifa se aplica solo a la porción de valor dentro de su propio tramo. La tarifa más alta alcanzada nunca se aplica al valor total de la construcción.
El propietario declara el valor de la construcción para este impuesto cada tres años, en el formulario D-174. El impuesto se paga todos los años, a través de la plataforma tributaria en línea de Hacienda o en algunas sucursales bancarias. El pago de 2026 venció el 15 de enero. El impuesto municipal sigue su propio calendario, fijado por cada municipalidad: algunas cobran anualmente y otras trimestralmente.
Los valores de terreno de Talamanca están en un mapa de octubre de 2020
Para una casa en Puerto Viejo o Cocles, la parte municipal la cobra la Municipalidad de Talamanca. Antes de presupuestar, el comprador puede preguntarle dos cosas: qué valor tiene registrado para la propiedad y cuándo lo revisó por última vez. Un contador costarricense puede luego estimar el valor de la construcción aparte del terreno y revisar ambos impuestos con las cifras del año.
La municipalidad publica sus valores de terreno en su sitio web como mapas por zonas homogéneas, uno por distrito. El mapa del distrito de Cahuita, que abarca Puerto Viejo, Cocles, Punta Uva y Manzanillo, lo elaboró el Órgano de Normalización Técnica del Ministerio de Hacienda. Está fechado en octubre de 2020 y asigna zonas propias a la zona marítimo terrestre de Puerto Viejo, Cocles, Punta Uva y Manzanillo.
Fuentes
- Ministerio de Hacienda, Órgano de Normalización Técnica, Mapa de valores de terrenos por zonas homogéneas, provincia 7 Limón, cantón 04 Talamanca, distrito 03 Cahuita, octubre de 2020, publicado en la página de Zonas homogéneas de la Municipalidad de Talamanca.